Comercianții străini au nevoie de reprezentanți în R. Moldova pentru regimul special de TVA
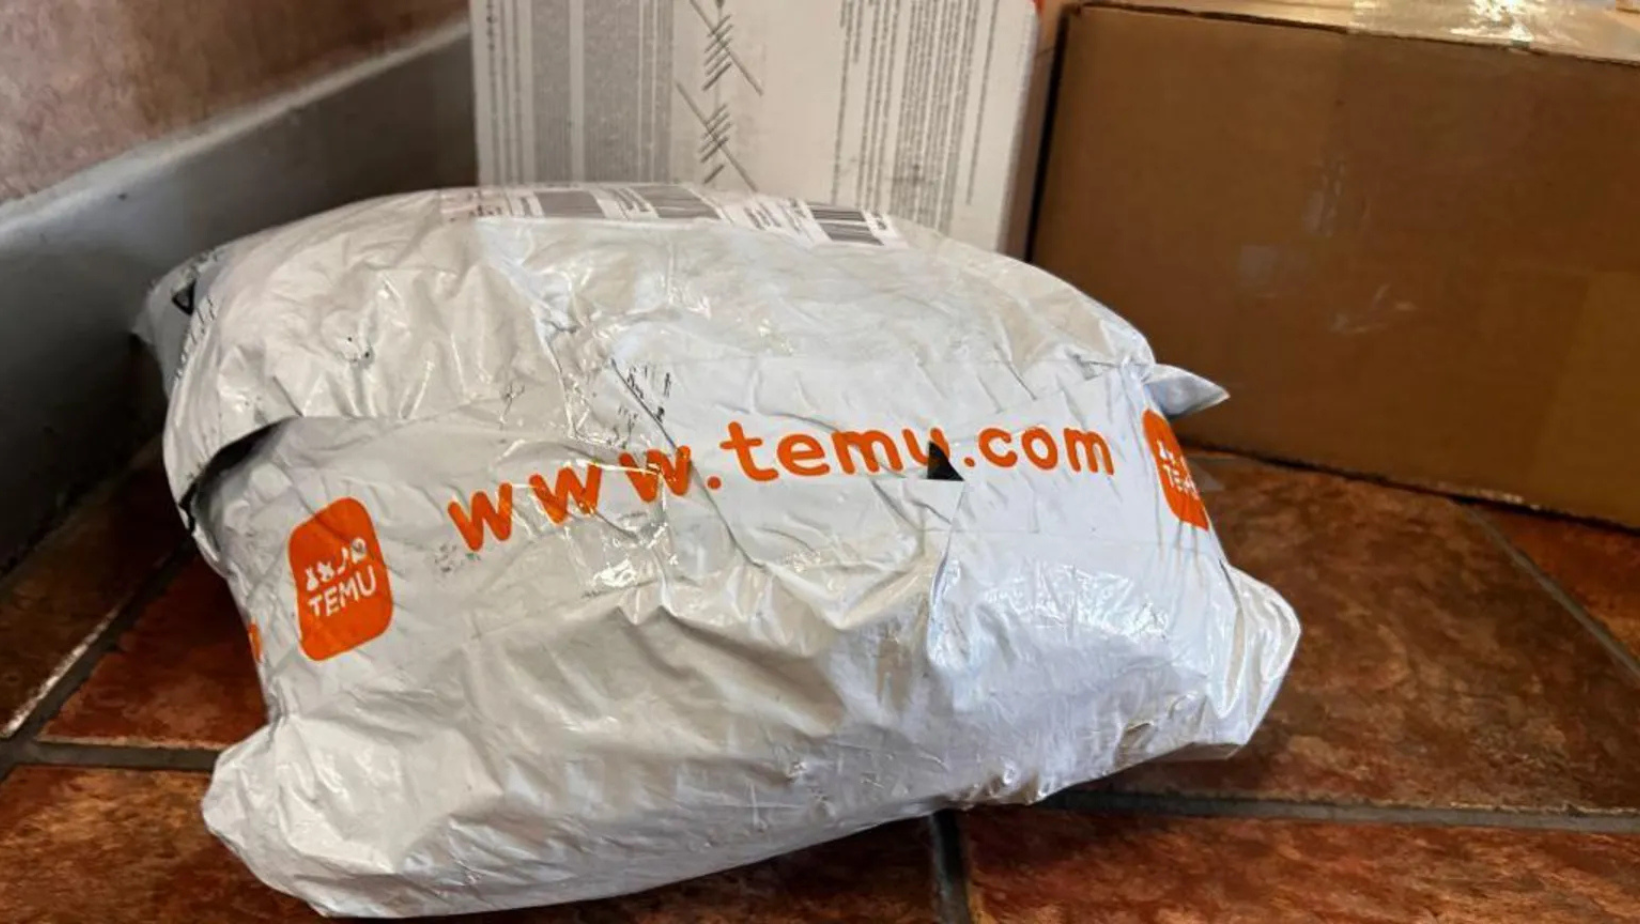
Comercianții din străinătate care vând online produse către persoane fizice din R. Moldova pot aplica regimul special de TVA pentru vânzarea la distanță a mărfurilor importate doar prin intermediul unei entități înregistrate în țara noastră. Noile prevederi au intrat în vigoare la 1 noiembrie 2026 și vizează coletele cu o valoare de cel mult 150 de euro, cu excepția produselor supuse accizelor.
Serviciul Fiscal de Stat (SFS) a explicat că intermediarul local va reprezenta comerciantul străin în relația cu autoritățile fiscale și va îndeplini, în numele și în contul acestuia, obligațiile prevăzute de legislație.
O entitate din R. Moldova poate reprezenta simultan mai mulți comercianți nerezidenți. Totuși, pentru fiecare dintre aceștia va primi un cod individual de înregistrare în scopuri de TVA, necesar aplicării regimului special.
Procedura de înregistrare în scopuri de TVA, modificarea datelor și anularea înregistrării au fost aprobate prin Ordinul nr. 538/2026 al Serviciului Fiscal de Stat. Toate operațiunile vor fi efectuate exclusiv online, prin sistemul informațional „e-Cerere”, disponibil în Cabinetul personal al contribuabilului.
Intermediarul este obligat să informeze SFS dacă renunță la activitatea de reprezentare sau dacă comerciantul străin decide să nu mai utilizeze regimul special.
În anumite situații, înregistrarea poate fi anulată și la inițiativa Serviciului Fiscal de Stat, în baza unei notificări din partea Serviciului Vamal. Acest lucru se întâmplă în cazurile în care:
- se constată că activităţile impozabile de vânzare la distanţă de mărfuri importate ale subiectului impozabil au încetat;
- dacă intermediarul nu mai îndeplineşte condiţiile necesare pentru utilizarea regimului special;
- dacă intermediarul nu respectă, în mod repetat, normele referitoare la regimul special.
Dacă intermediarul reprezintă mai mulți comercianți nerezidenți, iar relația de reprezentare cu unul dintre aceștia încetează, acesta poate solicita anularea codului TVA aferent comerciantului respectiv. În acest scop, trebuie să depună o declarație în care să indice motivul anulării și datele de identificare ale comerciantului vizat.
De asemenea, dacă se modifică datele de identificare ale intermediarului sau ale comerciantului nerezident, intermediarul trebuie să depună o declarație cu temeiul „modificarea informațiilor furnizate anterior în scopul atribuirii codului TVA” și să includă datele actualizate.
SFS a elaborat un ghid video în care explică pașii necesari pentru înregistrare, modificarea datelor și anularea înregistrării.
 Redacția ziar.md
 Victoria Romaniuc
Știri recomandate
Cireșele din R. Moldova, mai aproape de piața chineză. A fost semnat protocolul fitosanitar pentru export
Noi ieftiniri la pompă. Prețul motorinei scade cu zece bani, iar al benzinei - cu 17 bani